Tak op je auto door de storm: welke autoverzekering de schade betaalt
Voor vrijdag wordt storm verwacht. Met alleen WA betaal je een tak op je auto zelf. Welke dekking wel betaalt en wat je na schade doet.
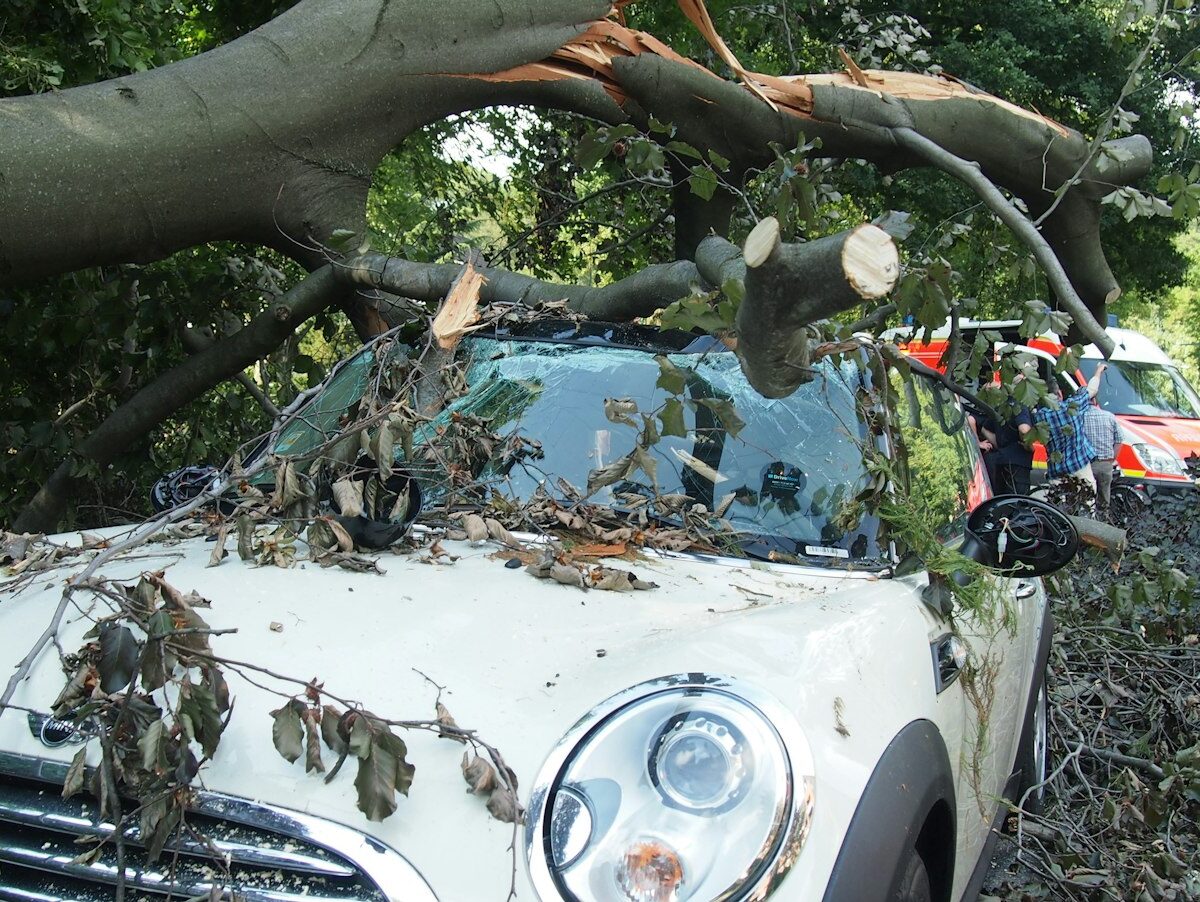
Voor vrijdag 23 oktober wordt onstuimig weer verwacht. Volgens Weeronline is er kans op storm met zware windstoten tot 105 kilometer per uur aan de kust, al is nog onzeker of het echt gaat stormen. UnitedConsumers zette op 21 oktober op een rij wat dat kan betekenen voor je auto. Afbrekende takken en omvallende bomen zijn de klassieke stormschade, en dan is de vraag snel wie de rekening betaalt. Rijd je in je eerste auto met een goedkope polis, dan is het antwoord vaak anders dan je hoopt.
Welke dekking betaalt wat
Het korte antwoord is dat schade aan je eigen auto door storm alleen gedekt is als je meer hebt dan alleen WA. Jorg van Rijn, autoverzekeringsexpert bij UnitedConsumers, zegt het zo. “Valt er tijdens een storm een tak op je eigen auto, dan is die schade niet verzekerd.” Een WA-verzekering is er voor de schade die jij met je auto bij anderen veroorzaakt, niet voor je eigen auto.
| Dekking | Tak of boom op je geparkeerde auto | Gevolg voor je schadevrije jaren |
|---|---|---|
| WA | Niet gedekt, je betaalt de reparatie zelf | Niet van toepassing |
| WA beperkt casco (WA+) | Gedekt, eventueel met eigen risico | Geen gevolg |
| Allrisk | Gedekt, eventueel met eigen risico | Geen gevolg |
Dat laatste punt is belangrijker dan het lijkt. Stormschade claimen kost je bij WA beperkt casco en allrisk geen schadevrije jaren en dus ook geen no-claimkorting, omdat jij de schade niet hebt veroorzaakt. Bij een aanrijding die jij veroorzaakt is dat anders. Wat de drie dekkingen verder van elkaar onderscheidt en wat de premie bepaalt, lees je in het stuk over WA, WA+ of allrisk voor je eerste auto.
Wanneer het officieel stormschade is
Hier zit een valkuil waar weinig starters aan denken. Ook als het vrijdag niet officieel stormt, kunnen harde windstoten schade geven. Of je verzekeraar dat als stormschade ziet, hangt af van je polisvoorwaarden. Volgens UnitedConsumers geldt vaak een ondergrens van windkracht 7. Kijk dus vandaag of morgen even in je voorwaarden onder het kopje storm of natuurgeweld. Dan weet je vooraf of een tak bij windkracht 6 onder je dekking valt, in plaats van dat je het na de schade hoort.
Check in dezelfde voorwaarden ook je eigen risico. Bij een kleine deuk in een oude auto kan dat bedrag hoger zijn dan de reparatie, en dan heeft claimen geen zin.
Met alleen WA ben je niet altijd kansloos
Rijd je alleen WA, dan kun je in sommige gevallen de eigenaar van de boom aanspreken. Dat is vaak de gemeente, maar het kan ook een woningcorporatie, een buurman of een bedrijf zijn. Waait een gezonde boom om door een zware storm, dan is dat overmacht en is de eigenaar meestal niet aansprakelijk. Was de boom ziek, rot of al eerder gemeld als gevaarlijk, dan ligt dat anders, want de eigenaar moet zijn bomen behoorlijk onderhouden.
Dat bewijs moet jij dan wel leveren. Fotografeer daarom niet alleen je auto, maar ook de boom of tak zelf, de breukplek en de omgeving. Een holle stam of een rotte breuk op een foto is precies wat je later nodig hebt. Zoek uit wie de boom beheert en stel die partij schriftelijk aansprakelijk. Dit werkt net zo als bij andere schade waar je zelf niets aan kon doen, zoals bij een botsing met een ree, waar ook de vraag is wie er uiteindelijk betaalt.
Wat je voor vrijdag en na schade doet
Voorkomen is goedkoper dan claimen, zeker als je alleen WA rijdt.
- Parkeer donderdagavond, als het kan, niet onder grote bomen en niet naast losse spullen die kunnen wegwaaien, zoals containers, hekken of steigers.
- Heb je een garage of parkeergarage in de buurt, dan is één nacht daar vaak goedkoper dan een nieuwe voorruit.
- Toch schade? Zorg eerst dat de situatie veilig is en ga niet onder een hangende tak staan.
- Maak foto’s van de schade, de auto in zijn geheel, de boom en de straat, met de tijd erbij.
- Meld de schade zo snel mogelijk bij je verzekeraar, of stel de boomeigenaar aansprakelijk als je alleen WA hebt.
Mijn eerlijke mening is dat WA voor een heel oude, goedkope auto een prima keuze blijft. Je accepteert dan wel dat een tak op je dak je eigen pech is. Is je auto nog een paar duizend euro waard en kun je een reparatie niet zomaar betalen, dan is WA beperkt casco het geld waard. Twijfel je wat casco precies dekt, dan staat het uitgelegd in het stuk over wat een cascoverzekering is. Overstappen lukt voor vrijdag waarschijnlijk niet meer, maar de volgende storm komt deze herfst vast nog.